Zekât nasıl hesaplanır? Nisap, bir yıllık süre ve örnek hesap
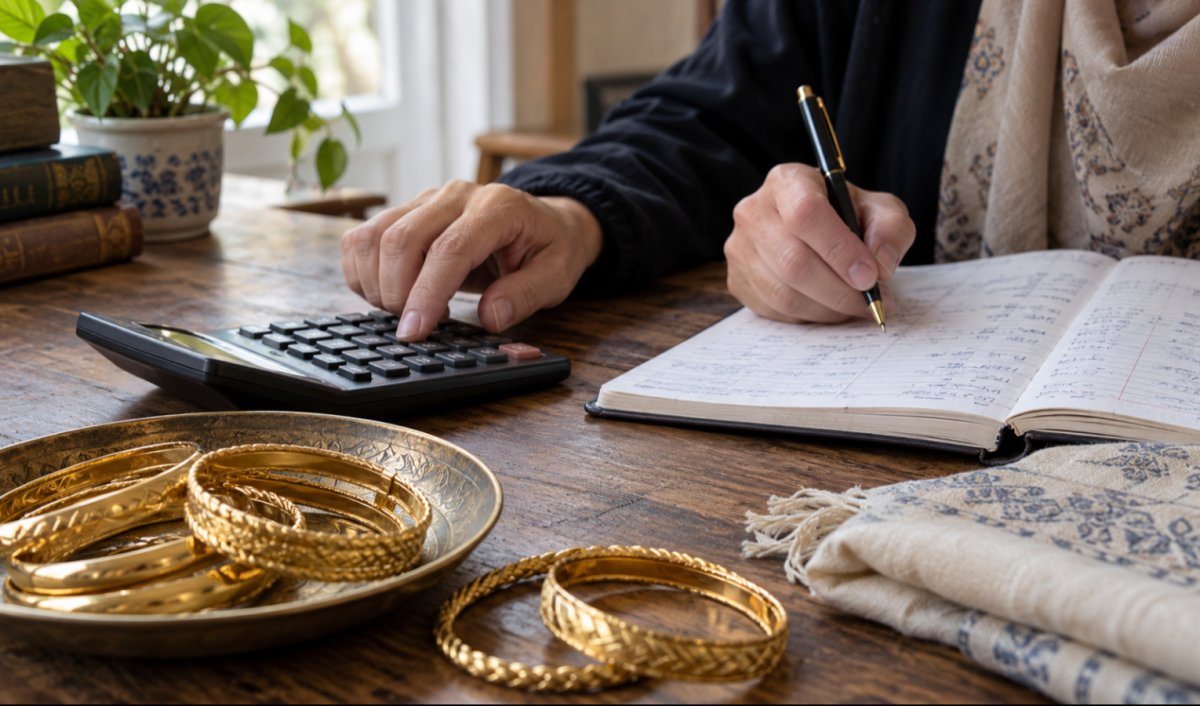
Para, altın ve ticaret mallarında zekât hesabı için nisap ile zekât matrahı birbirinden ayrılmalı. Güncel altın değerinin kullanıldığı temel hesap ve farklı mal türlerine ilişkin uyarılar.
Zekât hesabında önce kişinin hangi mallarla yükümlü olduğu, ardından nisap ve süre şartı belirlenir. Para, altın ve ticaret malları için yaygın kullanılan kırkta bir oranı, bütün mal türlerine gelişigüzel uygulanacak tek oran değildir.
Nisap ne kadar?
Diyanet’in esas aldığı altın nisabı 24 ayar 80,18 gram altın veya bu değerde zekâta tabi maldır. Türk lirası karşılığı altın fiyatına göre değişir. Bu nedenle tarihsiz, sabit bir TL tutarını her yıl kullanmak doğru olmaz. Farklı ayarlardaki altınların toplam değeri saf altın ölçüsüne göre değerlendirilir.
Hangi kalemler hesaba girer?
Nakit, altın, ticaret için tutulan mallar ve tahsili beklenen alacaklar kendi hükümleri çerçevesinde incelenir. Temel ihtiyaç için kullanılan ev, ev eşyası ve şahsi kullanım aracı doğrudan ticaret malı gibi değerlendirilmez. Kira getiren taşınmazın kendisi ile biriken kira geliri de birbirinden ayrılır.
 Reklam
İndirilebilecek borçlar belirlenirken, yıllara yayılan borcun tamamını gelişigüzel düşmek yerine vade ve ödeme durumuna bakılır. Şirket, alacak ve uzun vadeli borç hesaplarında ayrıntılı değerlendirme gerekir.
Basit hesap örneği
Nisap ve bir kamerî yıl şartını sağlayan para, altın ve ticaret varlıklarında zekât genel olarak yüzde 2,5’tir. İndirilebilecek borçlar çıktıktan sonra zekâta tabi toplamın 1.000.000 TL olduğu ve gerekli şartları sağladığı varsayılırsa:
1.000.000 × 0,025 = 25.000 TL zekât.
Bu rakam yalnız hesap örneğidir; güncel nisap tutarı veya herkes için ödenecek miktar değildir.
Tarım ve hayvancılıkta ayrı hükümler
Tarım ürünleri ve hayvanların zekâtında farklı nisap, oran ve şartlar bulunur. Bunlara otomatik olarak yüzde 2,5 uygulanmaz. Zekâtın verileceği kişinin de dinen uygun alıcı olması gerekir; yalnız hesaplama yapmak yükümlülüğün bütününü tamamlamaz.